BUSINESS
ബാങ്ക് സെര്വര് തകരാറിലായാലും പേയ്മെന്റ് മുടങ്ങില്ല; ഇ-റുപ്പി സാധാരണക്കാര്ക്ക് നല്കുന്ന 5 വലിയ നേട്ടങ്ങള്

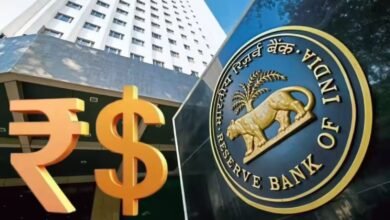
e-Rupee India: ബാങ്ക് സെര്വറുകള് പൂര്ണ്ണമായി തകരാറിലായാലും തടസമില്ലാതെ പണമിടപാടുകള് നടത്താന് റിസര്വ് ബാങ്ക് അവതരിപ്പിച്ച സാങ്കേതിക വിപ്ലവമാണ് ‘ഇ-റുപ്പി’ (Digital Rupee). യുപിഐയുടെ വന് ജനപ്രീതിക്കിടയില് ഉപഭോക്താക്കള്ക്കിടയില് ഇ-റുപ്പിയുടെ വളര്ച്ച മന്ദഗതിയിലായെങ്കിലും, ഇന്റര്നെറ്റ് ഇല്ലാതെ പണം നല്കാനുള്ള ഓഫ്ലൈന് സൗകര്യങ്ങളും, പ്രോഗ്രാമബിലിറ്റിയും ഉള്പ്പെടുത്തി പദ്ധതി കൂടുതല് ബാങ്കുകളിലേക്ക് വ്യാപിപ്പിക്കുകയാണ് ആര്ബിഐ. റിസര്വ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ (RBI) ഡിജിറ്റല് കറന്സിയുടെ ഇപ്പോഴത്തെ അവസ്ഥ, പുതിയ മാറ്റങ്ങള്, പ്രവര്ത്തന രീതി എന്നിവ നോക്കാം.ഇ-റുപ്പിക്ക് എന്തുപറ്റി, ഇപ്പോഴത്തെ സ്ഥിതിയെന്ത്പദ്ധതി നിലച്ചിട്ടില്ല. ഇ-റുപ്പി പദ്ധതി ആര്ബിഐ ഉപേക്ഷിച്ചിട്ടില്ല. റീട്ടെയില്, ഹോള്സെയില് എന്നിങ്ങനെ രണ്ട് വിഭാഗങ്ങളിലായി ഘട്ടംഘട്ടമായുള്ള പരീക്ഷണം പുരോഗമിക്കുകയാണ്. തുടക്കത്തില് ബാങ്കുകള് വഴി ജീവനക്കാരെയും, ഉപഭോക്താക്കളെയും ഉപയോഗിച്ച് പ്രതിദിനം 10 ലക്ഷം ഇടപാടുകള് എന്ന നാഴികക്കല്ല് പിന്നിട്ടിരുന്നെങ്കിലും, ബാങ്കുകളുടെ പ്രചാരണം കുറഞ്ഞതോടെ ദൈനംദിന ഉപയോഗം വലിയ തോതില് കുറഞ്ഞു. ഉപഭോക്താക്കള് സ്വാഭാവികമായി ഇ-റുപ്പി ഉപയോഗിക്കുന്നതിനായി പുതിയ സാങ്കേതിക ഫീച്ചറുകള് ഉള്പ്പെടുത്തുന്ന പണിപ്പുരയിലാണ് ഇപ്പോള് ആര്.ബി.ഐ.ഈ പ്രോജക്റ്റിന്റെ പുതിയ അപ്ഡേറ്റുകള് യുപിഐ ഇന്റര്ഓപ്പറേബിലിറ്റി: നിലവിലുള്ള സാധാരണ കടകളിലെ ഏത് യുപിഐ ക്യൂആര് കോഡും, ഇ-റുപ്പി ആപ്പ് വഴി സ്കാന് ചെയ്ത് പണം നല്കാനുള്ള സൗകര്യം നിലവില് വന്നു. പ്രോഗ്രാമബിലിറ്റി: ഒരു പ്രത്യേക ആവശ്യത്തിന് മാത്രമായി ഉപയോഗിക്കാന് കഴിയുന്ന ഡിജിറ്റല് കറന്സി വകഭേദം. ഉദാഹരണത്തിന്, വളം വാങ്ങാന് കര്ഷകന് സര്ക്കാര് നല്കുന്ന തുക വളം കടകളില് അല്ലാതെ മറ്റ് ആവശ്യങ്ങള്ക്ക് ചെലവഴിക്കാന് സാധിക്കില്ല. ഓഫ്ലൈന് ഇടപാടുകള്: ഇന്റര്നെറ്റോ മൊബൈല് നെറ്റ്വര്ക്കോ ഇല്ലാത്ത വിദൂര മലയോര മേഖലകളിലും, എന്എഫ്സി അല്ലെങ്കില് ബ്ലൂടൂത്ത് സാങ്കേതികവിദ്യ വഴി പണമിടപാട് നടത്താനുള്ള സൗകര്യം പരീക്ഷിച്ചു വരുന്നു. നോണ്-ബാങ്ക് വാലറ്റുകള്: ബാങ്ക് ആപ്പുകള്ക്ക് പുറമെ പ്രമുഖ ഫിന്ടെക് കമ്പനികളുടെ വാലറ്റുകളിലേക്കും ഇ-റുപ്പി വ്യാപിപ്പിക്കാന് ആര്.ബി.ഐ അനുമതി നല്കിത്തുടങ്ങി. വിദേശ പണമിടപാടുകള്: മറ്റ് രാജ്യങ്ങളുടെ സെന്ട്രല് ബാങ്ക് ഡിജിറ്റല് കറന്സികളുമായി (CBDC) ബന്ധിപ്പിച്ച് അതിര്ത്തി കടന്നുള്ള പണമിടപാടുകള് വേഗത്തിലും ചെലവു കുറച്ചും സാധ്യമാക്കാനുള്ള പരീക്ഷണങ്ങള് നടക്കുന്നു.ആര്.ബി.ഐ ഇ-റുപ്പി പ്രവര്ത്തിക്കുന്നത് എങ്ങനെസെന്ട്രല് ബാങ്ക് ഡിജിറ്റല് കറന്സി (CBDC) ഒരു ബാങ്ക് അക്കൗണ്ടിലെ ബാലന്സോ, ക്രിപ്റ്റോ കറന്സിയോ അല്ല. പോക്കറ്റില് സൂക്ഷിക്കുന്ന കറന്സി നോട്ടിന്റെ അതേ മൂല്യമുള്ള ഡിജിറ്റല് പതിപ്പാണ്. കറന്സി നോട്ടുകള് പോലെ തന്നെ ഇതിനും ആര്.ബി.ഐയുടെ പൂര്ണ്ണ ഗ്യാരന്റിയുണ്ട്. ഇ-റുപ്പി വഴി പണം നല്കുമ്പോള് ബാങ്ക് അക്കൗണ്ടുകള് തമ്മിലുള്ള അനുമതി ആവശ്യമില്ല. നിങ്ങളുടെ ഡിജിറ്റല് വാലറ്റില് നിന്ന് പണം നേരിട്ട് മറ്റൊരാളുടെ വാലറ്റിലേക്ക് കൈമാറ്റം ചെയ്യപ്പെടുന്നു.ആളുകള്ക്ക് എങ്ങനെ വാങ്ങാം, ഉപയോഗിക്കാംഇ-റുപ്പി പൈലറ്റ് പദ്ധതിയിലുള്ള ബാങ്കുകളുടെ (SBI, Canara Bank, Federal Bank, HDFC, ICICI തുടങ്ങിയവ) Digital Rupee വാലറ്റ് ആപ്പ് പ്ലേ സ്റ്റോറില് നിന്നോ ആപ്പ് സ്റ്റോറില് നിന്നോ ഡൗണ്ലോഡ് ചെയ്യുകയാണ് ആദ്യം വേണ്ടത്. തുടര്ന്ന് ബാങ്ക് അക്കൗണ്ടുമായി ലിങ്ക് ചെയ്ത സിം കാര്ഡ് ഉള്ള ഫോണില് ആപ്പ് വഴി സിം വെരിഫിക്കേഷന് പൂര്ത്തിയാക്കി ഒരു വാലറ്റ് പിന് (PIN) ഉണ്ടാക്കുക.ബാങ്ക് അക്കൗണ്ടില് നിന്നോ യുപിഐ വഴിയോ പണം നല്കി 2, 5, 10, 50, 100, 200, 500 രൂപ ഡിനോമിനേഷനിലുള്ള ഡിജിറ്റല് നോട്ടുകള് വാലറ്റിലേക്ക് ചേര്ക്കാം. ഇത് സുഹൃത്തുക്കളുടെ ഫോണ് നമ്പര് അല്ലെങ്കില് വാലറ്റ് ഐഡി വഴി അയക്കാം. കടകളിലെ സാധാരണ യുപിഐ ക്യുആര് കോഡ് സ്കാന് ചെയ്തും പണം നല്കാം. വാലറ്റിലുള്ള തുക ആവശ്യമെങ്കില് എപ്പോള് വേണമെങ്കിലും സേവിംഗ്സ് അക്കൗണ്ടിലേക്ക് തിരികെ മാറ്റാനും സാധിക്കും.ഇ-റുപ്പി നല്കുന്ന പ്രധാന നേട്ടങ്ങള് ബാങ്ക് സെര്വര് തകരാറുകള് ഇ-റുപ്പി പ്രവര്ത്തനത്തെ ബാധിക്കില്ല. അതായത് ബാങ്കുകളുടെ കോര് ബാങ്കിംഗ് സെര്വര് ഡൗണ് ആയാലും വാലറ്റിലുള്ള പണം ഉപയോഗിച്ച് തടസമില്ലാതെ ഇടപാടുകള് നടത്താമെന്നു സാരം. രാജ്യത്തെ സംബന്ധിച്ച് കറന്സി അച്ചടി ചെലവ് വലിയ തോതില് കുറയ്ക്കാം. നോട്ടുകള് അച്ചടിക്കാനും, സുരക്ഷിതമായി എത്തിക്കാനും, എ.ടി.എമ്മുകളില് നിറയ്ക്കാനും സര്ക്കാരിനും ബാങ്കുകള്ക്കും വരുന്ന കോടിക്കണക്കിന് രൂപയുടെ ചെലവാണ് ഇ-റുപ്പി ഇല്ലാതാക്കുക. രാജ്യത്തെ രൂക്ഷമായ ചില്ലറ പ്രശ്നത്തിനും ഇതുവഴി അറുതിയാകും. 15 രൂപയുടെ ഇടപാടിന് നിങ്ങളുടെ പക്കല് 20 -ന്റെ ടോക്കണ് ആണെങ്കില്, ബാക്കി 5 രൂപ തനിയെ നിങ്ങളുടെ വാലറ്റില് ക്രെഡിറ്റ് ആകും. ബാങ്ക് തകര്ച്ചകളെ പറ്റിയുള്ള ഭയവും ഇതുവഴി ഒഴിവാക്കാം. ബാങ്ക് തകര്ന്നാല് ഡെപ്പോസിറ്റ് ഇന്ഷുറന്സിന് (DICGC) 5 ലക്ഷം രൂപ വരെ മാത്രമേ പരിരക്ഷയുള്ളൂ. എന്നാല് ഇ-റുപ്പി ആര്.ബി.ഐയുടെ നേരിട്ടുള്ള കറന്സിയായതിനാല് തുക പൂര്ണ്ണ സുരക്ഷിതമാണ്. സര്ക്കാര് പദ്ധതികള് വഴി ലഭിക്കുന്ന പണം മറ്റ് വഴിയിലേക്ക് ചോര്ന്നുപോകാതെ ഗുണഭോക്താക്കള്ക്ക് എത്തിക്കാനും ഇ-റുപ്പിക്കു സാധിക്കും.ഇ-റുപ്പിക്ക് വലിയ പ്രചാരം കിട്ടാത്തത് എന്തുകൊണ്ട്യുപിഐ ആണ് ഇ-റുപ്പിക്ക് ഏറ്റവും വലിയ തടസം. ഇന്ത്യയില് യുപിഐ ഇതിനകം വളരെ ലളിതവും ജനപ്രിയവുമായ ഒന്നായി മാറി. യുപിഐ ഉള്ളപ്പോള് ഇ-റുപ്പിയിലേക്ക് മാറാന് ഉപഭോക്താക്കള്ക്ക് പുതിയൊരു നേട്ടം കാണാനില്ല.സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ടിലെ പണത്തിന് പലിശ കിട്ടും. എന്നാല് ഇ-റുപ്പി വാലറ്റില് പണം സൂക്ഷിച്ചാല് ഒരു രൂപ പോലും പലിശ ലഭിക്കില്ല. യുപിഐ ബാങ്ക് അക്കൗണ്ടുമായി ലിങ്ക് ചെയ്തിരിക്കുന്നു. അതിനാല് പണം നേരിട്ട് അക്കൗണ്ടില് നിന്ന് പോകുന്നു. പക്ഷെ ഇ-റുപ്പിക്ക് പണം വാലറ്റിലേക്ക് മുന്കൂട്ടി മാറ്റേണ്ടതുണ്ട്. ഇത് പലര്ക്കും ഒരു അധിക കടമ്പയായി തോന്നുന്നു.ഇ-റുപ്പിയും ക്രിപ്റ്റോ കറന്സിയും തമ്മിലുള്ള വ്യത്യാസം പലര്ക്കും ഇപ്പോഴും വ്യക്തമല്ല. കറന്സി നോട്ടുകള് കൈമാറുമ്പോള് ആരും അത് ട്രാക്ക് ചെയ്യില്ല. എന്നാല് ഡിജിറ്റല് കറന്സിയിലെ എല്ലാ ഇടപാടുകളും സര്ക്കാര് രേഖകളില് സൂക്ഷിക്കപ്പെടുമോ എന്ന ആശങ്ക ഉപഭോക്താക്കള്ക്കുണ്ട്.മലയാളികള് ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങള്വിദേശത്ത് ജോലി ചെയ്യുന്ന പ്രവാസികള്ക്ക് നാട്ടിലേക്ക് പണം അയക്കാനുള്ള ചെലവ് ഗണ്യമായി കുറയ്ക്കാന് ഭാവിയില് ക്രോസ്- ബോര്ഡര് ഇ-റുപ്പി സഹായിക്കും. അതിനാല് ആര്ബിഐയുടെ ഇ-റുപ്പിയുമായി ബന്ധപ്പെട്ട ഔദ്യോഗിക അപ്ഡേറ്റുകള് പ്രവാസികള് നിരീക്ഷിക്കുന്നത് നന്നായിരിക്കും.ഇ-റുപ്പിയില് നിക്ഷേപിച്ചാല് ഇരട്ടി ലാഭം, ആര്.ബി.ഐ കോയിന് എന്നൊക്കെ പറഞ്ഞ് തട്ടിപ്പുകാര് രംഗത്തിറങ്ങാന് സാധ്യതയുണ്ട്. ഇ-റുപ്പി ഒരു നിക്ഷേപ പദ്ധതിയല്ല. സാധാരണ രൂപയുടെ മറ്റൊരു രൂപം മാത്രമാണ്. ഇതിന് പ്രത്യേക ലാഭമോ പലിശയോ ലഭിക്കില്ല. അതിനാല് ജാഗ്രത വേണം.കേരളത്തില് വ്യാപകമായ ഫെഡറല് ബാങ്ക്, എസ്.ബി.ഐ, കനറാ ബാങ്ക് തുടങ്ങിയ ബാങ്കുകളുടെ ഔദ്യോഗിക ആപ്പ് വഴി മാത്രമേ വാലറ്റ് ഉണ്ടാക്കാവൂ. വ്യാജ എപികെ (APK) ഫയലുകള് ഇന്സ്റ്റാള് ചെയ്യരുത്. കൂടാതെ വലിയ തുക വാലറ്റില് സൂക്ഷിക്കാതിരിക്കുക. പലിശ നഷ്ടപ്പെടാതിരിക്കാന് ദൈനംദിന ചിലവുകള്ക്ക് ആവശ്യമായ ചെറിയ തുക മാത്രം വാലറ്റിലേക്ക് മാറ്റുക.ബാങ്ക് സര്വറുകള് തകരാറിലാകുന്ന അടിയന്തര ഘട്ടങ്ങളില് പണമിടപാട് നടത്താന് ഒരു ബദല് മാര്ഗമായി ഇ-റുപ്പി വാലറ്റില് ചെറിയൊരു തുക കരുതുന്നത് ഉപകരിക്കും.
Read News